In ambito aziendale, quando viene commesso un reato, o comunque quando parte un’indagine, si è spesso portati a pensare che di questo fatto potranno al più essere chiamati a risponderne le persone: l’amministratore/datore di lavoro, il dirigente, il dipendente, ecc.
Quello che non tutti sanno, però, è che da ormai più di 25 anni nel nostro Paese è stata introdotta una normativa che disciplina la responsabilità degli enti per gli illeciti amministrativi dipendenti da reato commessi nel loro interesse o vantaggio, appunto il D. Lgs. 231/2001.
Al di là delle definizioni e senza entrare in questa sede nel dibattito sull’inquadramento dogmatico di tale normativa, ciò che è certo è che il Legislatore ha inteso superare il dogma per cui societas delinquere non potest, andando a prevedere che, al ricorrere di alcuni presupposti, anche la società potrà essere sottoposta ad un procedimento (a tutti gli effetti) penale.
E, si badi bene, diversamente da quello che taluno potrebbe immaginare, tale eventualità non riguarda solo le aziende più grandi o solo situazioni particolarmente gravi o eclatanti; tale normativa risulta applicabile alla quasi totalità (salvo alcune eccezioni) delle società e riguarda un numero sempre più ampio di reati.
Che cos’è la responsabilità 231?
Scendendo più nel dettaglio, va anzitutto chiarito che la responsabilità delle persone giuridiche è distinta da quella delle persone fisiche e non vi sono forme di automatismo del tipo, l’amministratore ha commesso un reato quindi anche la società ne risponde. Se un determinato soggetto commette un reato, affinché l’ente sia sottoposto a processo è necessario che ricorrano una serie di circostanze:
- Non tutti i reati previsti nel nostro ordinamento possono coinvolgere l’ente: deve anzitutto trattarsi di uno dei reati espressamente previsti all’interno del c.d. catalogo dei reati presupposto; elenco di reati che, si badi bene, tende costantemente ad ampliarsi;
- Il reato deve essere stato commesso da un soggetto che “appartiene” alla società: la norma distingue tra i soggetti apicali (ad es., amministratori, dirigenti, rappresentanti legali, ecc) e soggetti subordinati (ad es., dipendenti, ecc). Da tale distinzione, come vedremo, discendono talune differenze;
- Il reato in questione deve essere stato commesso nell’interesse o a vantaggio della società; la responsabilità di quest’ultima sarà invece esclusa nel caso in cui l’autore persona fisica abbia agito nell’interesse esclusivo proprio o di terzi;
- Ultimo elemento, vero cuore centrale della normativa di cui si discute, è quello per cui, per potersi affermare la sua responsabilità, è necessaria la c.d. colpa di organizzazione della società.
Soffermandoci seppur per sommi capi su tale ultimo elemento, la normativa detta una disciplina diversificata per potersi affermare la responsabilità dell’ente a seconda che a commettere il reato sia stato un soggetto apicale o un soggetto subordinato.
Nella prima ipotesi, al ricorrere di tutti gli altri presupposti, l’ente sarà chiamato a rispondere a meno che non dimostri che: (i) la società aveva adottato ed efficacemente attuato, prima del fatto, dei modelli di organizzazione e gestione idonei a prevenire tali reati (i c.d. Modelli 231); (ii) era stato nominato un organismo autonomo deputato a vigilare su funzionamento, osservanza e aggiornamento di tali modelli (il c.d. Organismo di Vigilanza); (iii) le persone hanno commesso il reato eludendo fraudolentemente i presidi di controllo adottati dalla società; (iv) non vi sia stata omessa o insufficiente vigilanza da parte dell’OdV.
Nel caso di reato commesso da un soggetto subordinato invece l’ente risponde qualora la commissione del reato sia stata resa possibile dalla inosservanza degli obblighi di direzione e vigilanza; inosservanza che è da escludersi qualora, prima del reato, l’ente abbia adottato ed attuato il Modello 231
Il principio fondamentale: prevenire il rischio
Come può intuirsi da quanto appena richiamato, la logica che ispira il decreto in parola è di natura preventiva.
La società dovrebbe conoscere i propri rischi e organizzarsi, appunto preventivamente, affinché le attività maggiormente esposte alla commissione di reati siano sottoposte a regole, controlli e procedure adeguate. È qui che entra in gioco il Modello di Organizzazione, Gestione e Controllo, ovvero il c.d. “Modello 231”. Non si tratta di un semplice manuale né di una raccolta di documenti standardizzati.
Un modello efficace dovrebbe partire dalla realtà concreta dell’impresa: come è organizzata, quali attività svolge, chi prende le decisioni, quali sono i rapporti con la pubblica amministrazione, come vengono gestite le risorse finanziarie, quali sono i rapporti con clienti, fornitori e consulenti e quali sono, in concreto, le aree nelle quali potrebbe verificarsi un reato.
Il decreto richiede, tra l’altro, che il modello individui le attività nelle quali possono essere commessi reati, preveda specifici protocolli decisionali, disciplini la gestione delle risorse finanziarie, stabilisca obblighi informativi nei confronti dell’Organismo di Vigilanza e preveda un sistema disciplinare.
Il ruolo dell’Organismo di Vigilanza
Un altro elemento centrale di questo sistema, come anticipato, è l’Organismo di Vigilanza (OdV). Si tratta dell’organismo al quale viene affidato il compito di vigilare sul funzionamento e sull’osservanza del Modello e di curarne l’aggiornamento, con autonomi poteri di iniziativa e controllo.
La sua attività consiste, tra l’altro, nel verificare nel tempo l’effettiva applicazione del Modello, analizzare le eventuali criticità, ricevere e valutare i flussi informativi provenienti dalla società e proporre gli interventi necessari per mantenere il sistema adeguato all’evoluzione dell’impresa e della normativa. Il modello, infatti, non può essere un documento “fotografato” al momento della sua approvazione. Se cambia l’azienda, devono cambiare anche i suoi presidi.
Cosa rischia concretamente un’azienda?
La responsabilità 231 non si traduce soltanto in una sanzione pecuniaria. Il decreto prevede infatti diverse tipologie di sanzioni, tra cui le sanzioni pecuniarie, le sanzioni interdittive, la confisca e la pubblicazione della sentenza nei casi previsti dalla legge.
Le conseguenze possono quindi andare ben oltre il pagamento di una somma di denaro e incidere concretamente sulla possibilità dell’impresa di continuare a svolgere determinate attività. Proprio per questo motivo, la compliance 231 non dovrebbe essere considerata soltanto come un adempimento burocratico, ma come parte integrante del sistema di gestione dei rischi dell’impresa.
Una questione che riguarda anche le piccole e medie imprese
Come detto in premessa, pensare alla 231 come a uno strumento destinato esclusivamente ai grandi gruppi societari può essere fuorviante. Il decreto si applica alle persone giuridiche e alle società e associazioni anche prive di personalità giuridica, con talune esclusioni previste dalla legge.
Per una piccola o media impresa, naturalmente, il sistema di prevenzione dovrà essere proporzionato alla struttura, alle dimensioni e alla complessità dell’organizzazione. La vera domanda, quindi, non è necessariamente “quanto è grande la mia azienda?”, ma piuttosto “quali rischi penali sono concretamente presenti nella mia attività e come li sto gestendo?”
Dalla carta alla cultura aziendale
Negli ultimi anni il sistema 231 si è progressivamente integrato con altri strumenti di compliance aziendale, dal sistema anticorruzione alla tutela della salute e sicurezza sul lavoro, dalla disciplina ambientale alla protezione dei dati e ai sistemi di whistleblowing. Anche le Linee Guida di Confindustria sottolineano l’opportunità di un approccio integrato alla compliance e hanno progressivamente aggiornato i propri contenuti in relazione all’ampliamento dei reati presupposto e all’evoluzione normativa. Il vero obiettivo, allora, non dovrebbe essere quello di “avere il Modello 231”, ma di costruire un’organizzazione nella quale le regole di prevenzione dei rischi siano effettivamente parte del modo quotidiano di operare.
In conclusione, al giorno d’oggi ogni azienda virtuosa dovrebbe valutare attentamente l’opportunità di adottare un Modello 231; e ciò non solo nell’ottica “difensiva” di evitare la responsabilità della persona giuridica in caso di commissione di illeciti al suo interno, ma anche per implementare e sviluppare una cultura aziendale ispirata ai valori e principi che tali sistemi portano con sé, con evidenti impatti anche all’esterno verso investitori, clienti, fornitori ecc.
Lo Studio Legale P&E presta assistenza qualificata in materia 231, affiancando le aziende nell’adozione del MOG o ricoprendo il ruolo di componenti degli Organismi di Vigilanza.
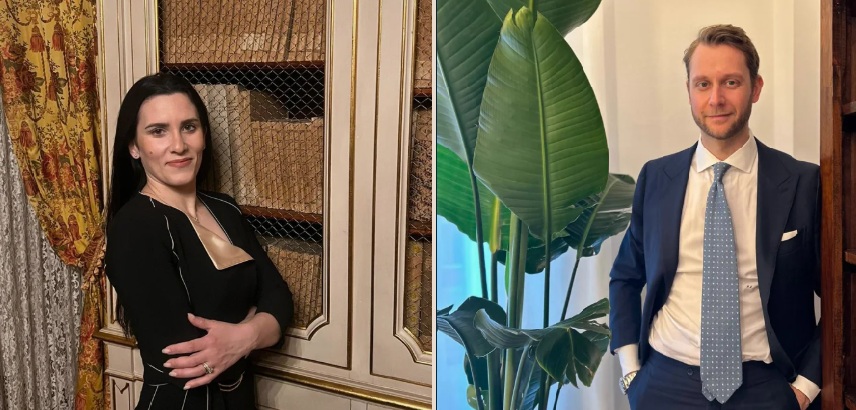
La sede dello Studio legale P&E degli avvocati Sara Pappone e Federico Emiliani è a Milano, in via Lamarmora 44,
Tel: 02 932 175 51,
info@studiolegalepe.it,
f.emiliani@studiolegalepe.it,
s.pappone@studiolegalepe.it.
Lo Studio è anche a Cernusco Lombardone in piazza San Giovanni 9